Google
Hiển thị các bài đăng có nhãn hop dong bao hiem. Hiển thị tất cả bài đăng

Thứ Tư, 8 tháng 3, 2017

Hop dong bao hiem: Tổn thất sớm đầu năm 2017, ngành bảo hiểm lo lắng (P2)

Theo thông tin giữa cuộc gặp gỡ với Đầu Tư Chứng Khoán, đại diện một doanh nghiệp bảo hiểm phi nhân thọ trong nước cho biết, tỷ lệ bồi thường chung của công ty trong năm 2016 là hơn 40%, tăng khoảng 15% so với năm 2015. Con số này bao gồm tỷ lệ bồi thường của nghiệp vụ hop dong bao hiem xe cơ giới năm qua tăng khoảng 55%, cao hơn 10% so với cùng kỳ năm trước. Ở các dòng xe đặc biệt thì tỷ lệ bồi thường năm 2016 tăng đến gần 70%. Điều này chứng minh con số bồi thường khá cao so với mặt bằng chung của nghiệp vụ bảo hiểm.
hợp đồng bảo hiểm

Đầu năm 2017, đại diện hang bảo hiểm này cũng đã ghi nhận một vụ tổn thất khá lớn, đang chờ kết luận cuối cùng dựa theo hop dong bao hiem để tiến hành bồi thường cho khách hàng.
Theo đại diện một công ty bảo hiểm có thị phần khoảng 4% trên thị trường, trong kế hoạch năm 2017, việc kiểm soát tỷ lệ bồi thường được coi là nhiệm vụ trọng tâm, bởi năm 2016, tỷ lệ bồi thường của công ty là gần 46%, cao hơn khoảng 10% so với năm 2015. Ngoài những vụ bồi thường phát sinh từ cơn bão số 1 và số 2 tại các tỉnh phía bắc, năm 2016, hãng bảo hiểm này cũng phải chi trả nhiều cho nghiệp vụ bảo hiểm con người và xe cơ giới.
“Để thúc đẩy hoạt động kinh doanh bảo hiểm con người, cách dễ dàng nhất là ký hợp đồng với các môi giới bảo hiểm. Trong khi đó, đặc thù của các đại lý môi giới bảo hiểm là không chọn lọc kỹ rủi ro. Vì vậy, hầu như các đơn bảo hiểm cấp ra đều có bồi thường”, đại diện công ty trên chia sẻ.
Các doanh nghiệp cũng có nhiều ý kiến khác nhau. Trong ngành hàng bán lẻ, bảo hiểm cơ giới và bảo hiểm sức khỏe con người là những nghiệp vụ có giá trị và tỷ lệ bồi thường cao nhất. Đầu năm 2017, với việc điều chỉnh tăng viện phí và giá một số loại thuốc quan trọng đã dự báo tỷ lệ bồi thường đối với hop dong bao hiem sức khỏe sẽ tiếp tục tăng cao, ảnh hưởng rất lớn tới hoạt động kinh doanh của các công ty bảo hiểm.  

Thứ Tư, 1 tháng 3, 2017

Hợp đồng bảo hiểm: Tổn thất sớm đầu năm 2017, ngành bảo hiểm lo lắng (P1)

Năm 2017 vừa đi qua 2 tháng đầu, các doanh nghiệp bảo hiểm phi nhân thọ đã ghi nhận nhiều sự kiện tổn thất với giá trị hợp đồng bảo hiểm lớn và nội dung phức tạp. Một số trường hợp nổi trội cần đền bù phải kể tới như một ví dụ điển hình là vụ cháy Nhà máy ô tô Trường Hải (Thaco) tại Quảng Nam, cháy nhà máy của Công ty cổ phần Bao bì và In nông nghiệp (INN) hay tàu chở hàng Giang Hải bị tấn công ở vùng biển Philippines…
hợp đồng bảo hiểm

Do giá trị tổn thất lớn và vụ việc có tính chất phức tạp, hiện tại các công ty bảo hiểm vẫn đang trong quá trình làm việc để đưa ra mức thiệt hại chính xác theo đúng như cam kết trong hợp đồng bảo hiểm. Tuy nhiên, chỉ riêng vụ cháy Nhà máy ô tô Trường Hải, theo ước tính của Thaco, Công ty phải chịu thiệt hại khoảng 250 tỷ đồng.
Dù với hầu hết các hợp đồng bảo hiểm, đặc biệt là hợp đồng có giá trị lớn, phạm vi bảo hiểm rộng và phức tạp, các công ty bảo hiểm trong nước đều bắt buộc phải tái bảo hiểm theo quy định (nhà tái bảo hiểm sẽ chia sẻ phần lớn chi phí bồi thường), nhưng những tổn thất lớn xảy ra ngay từ đầu năm có thể sẽ khiến doanh nghiệp bảo hiểm phi nhân thọ có liên quan phải tính toán lại các mục tiêu kinh doanh của mình, trong đó có mục tiêu lợi nhuận và cổ tức.
Thực tế, trong thời gian qua, tỷ lệ bồi thường vẫn luôn trong xu hướng tăng. Do đó, một trong những nhiệm vụ quan trọng nhất để đảm bảo đạt được kế hoạch kinh doanh hàng năm của các công ty bảo hiểm phi nhân thọ là làm cách nào để giảm tỷ lệ này xuống.

Ngoài biện pháp thẩm định kỹ các hợp đồng bảo hiểm nhằm giảm tỷ lệ tổn thất đối với nghiệp vụ bảo hiểm tài sản kỹ thuật (nghiệp vụ thường có tỷ lệ tổn thất mỗi vụ rất cao), đối với những công ty bảo hiểm phi nhân thọ có định hướng phát triển bán lẻ, việc giảm tỷ lệ bồi thường đối với nghiệp vụ bảo hiểm xe cơ giới và bảo hiểm sức khỏe cũng là thách thức lớn.

Thứ Năm, 22 tháng 12, 2016

Ban bao hiem xe may: CSGT nói gì về bảo hiểm xe máy “siêu” rẻ, bán tràn lan?

Bảo hiểm xe máy siêu rẻ là một hiện tượng đã xuất hiện từ lâu tại các thành phố lớn của Việt Nam để đáp ứng nhu cầu đối phó của người Việt. Hiện trên một số tuyến đường tại Hà Nội bao gồm Phạm Hùng, Nguyễn Xiển, Hồ Tùng Mậu… đang bày ban bao hiem xe may tràn lan loại bảo hiểm xe máy giá “siêu rẻ” 20.000 đồng/năm.

Ban bao hiem xe may: Theo tìm hiểu của phóng viên tác chiến tại hiện trường, đây là loại bảo hiểm tự nguyện cho người ngồi trên xe mô-tô, xe máy. Bảo hiểm này có giá 10.000 đồng/người/năm. Xe máy được chở tối đa 2 người nên có giá 20.000 đồng/2 người/năm. Tuy nhiên, nhiều người thắc mắc, không sử dụng bảo hiểm này thì có bị CSGT xử phạt hay không và nếu loại bảo hiểm này không đúng yêu cầu bắt buộc thì sẽ bị xử phạt bao nhiêu?

Trao đổi với phóng viên, thượng tá Nguyễn Văn Quỹ, Đội CSGT số 1 (Công an TP. Hà Nội) cho biết, bảo hiểm xe máy bao gồm 2 phần: một phần thuộc trách nhiệm dân sự bắt buộc chủ phương tiện phải mua với giá quy định là 66.000 đồng/năm; phần còn lại là bảo hiểm tự nguyện dành cho người ngồi trên xe tương tự như bảo hiểm vật chất xe, cháy nổ... với giá 10.000 đồng/năm.

“Người điều khiển xe mô-tô, xe máy trên đường cần mang 3 loại giấy tờ: Giấy phép lái xe, Đăng ký xe, Bảo hiểm xe bắt buộc. Nếu người điều khiển xe không mang theo Bảo hiểm xe máy bắt buộc sẽ bị xử phạt 100.000 đồng. Còn không mang theo Bảo hiểm tự nguyện không bị xử phạt”, ông Quỹ nói.

Ông Quỹ cho biết thêm, vì là bảo hiểm tự nguyện nên người dân có quyền sử dụng hoặc không sử dụng. Bảo hiểm này mục đích là đề phòng trường hợp người điều khiển xe xảy ra tai nạn, rủi ro. Khi đó, ngoài phần bồi thường từ bảo hiểm bắt buộc, người dân vẫn nhận thêm được một khoản bồi thường từ bảo hiểm tự nguyện. 
Thượng tá công an khuyến cáo: “Các điểm bán bảo hiểm ở ngoài lòng đường, vỉa hè không đảm bảo. Bởi không được các cơ quan chức năng kiểm định nên có thể bảo hiểm này là hàng giả, hàng sai quy định. Người dân nên đến các đại lý phân phối, ủy quyền hoặc các công ty bảo hiểm mô-tô, xe máy để mua. Tránh trường hợp khi xảy ra tai nạn sẽ không được bồi thường”.

CSGT nói gì về bảo hiểm xe máy “siêu” rẻ, bán tràn lan? - 2

Về thủ tục nhận bồi thường bảo hiểm khi xảy ra tai nạn, ông Nguyễn Mạnh Thành (Công ty Bảo hiểm Dầu khí) cho biết, trên mỗi tờ bảo hiểm đều có in số điện thoại của công ty bảo hiểm. Khi xảy ra tai nạn, người dân gọi điện đến công ty sẽ có người hướng dẫn làm thủ tục.

Mỗi công ty  ban bao hiem xe may đều có một số quy định riêng về quy trình nộp hồ sơ yêu cầu bồi thường. Tuy nhiên, về cơ bản, người sử dụng bảo hiểm sẽ phải điền thông tin vào một tờ khai, cùng với đó là biên bản làm việc của cơ quan công an sau khi khám nghiệm hiện trường tai nạn để xác minh sự thật trước chính quyền. Sau đó, công ty bảo hiểm sẽ căn cứ vào hợp đồng và xác minh để tiến hành bồi thường theo tỷ lệ dã ký kết.

Hop dong bao hiem: Mua bảo hiểm ô tô tự nguyện, tại sao không? (P2)

Hop dong bao hiem: Bạn đã hiểu rõ về bảo hiểm tự nguyện chưa? Những quyền lợi và trách nhiệm của người tham gia bảo hiểm tự nguyện là như thế nào? Trong số này, bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới đối với nười thứ ba là loại hình mà tất cả các cá nhân tổ chức (gồm cả cá nhân người nước ngoài) sở hữu xe hơi tại Việt Nam buộc phải tham gia theo quy định của nhà nước, nhằm đảm bảo quyền lợi cho bên thứ ba nếu chẳng may chủ xe, lái xe gây thiệt hại cho họ. Loại hình này không chỉ áp dụng với ô tô mà còn được áp dụng ngay cả với xe máy – những phương tiện tiềm ẩn nguy cơ gây tai nạn (mối nguy hiểm cao độ theo đánh giá của cơ quan chức năng).


3 loại hình bảo hiểm còn lại hoàn toàn do khách hàng tự nguyện theo nội dung thỏa thuận với các công ty bảo hiểm.
- Loại hình bảo hiểm vật chất (thân vỏ) xe được chủ xe sử dụng khá phổ biến, công ty bảo hiểm sẽ bồi thường những thiệt hại vật chất xe gây ra do những tai nạn bất ngờ, ngoài sự kiểm soát của chủ xe, lái xe trong các trường hợp đâm va, lật đổ, hỏa hoạn, cháy nổ, những tai nạn bất khả kháng do thiên nhiên (bão, lũ lụt, sụt lở, sét đánh, động đất, mưa đá, mất toàn bộ xe).
Về cơ bản, bảo hiểm ô tô của các hãng bảo hiểm có hình thức và điều khoản tương đối giống nhau, dựa trên Quyết định số 23/2007/QĐ – TC do Bộ Tài chính ban hành. Theo thống kê của các công ty bảo hiểm tại Việt Nam, có đến 70% khách hàng sử dụng ôtô chỉ chọn mua bảo hiểm thân vỏ cho xe.
Hop dong bao hiem: Tuy nhiên, khách hàng mua bảo hiểm ôtô thường bỏ qua một thủ tục rất quan trọng, đó là điều khoản hợp đồng giữa chủ xe và công ty bảo hiểm. Một trong những lý do gây nên những tranh cãi và kiện tụng đó là người ký hợp đồng bảo hiểm không nắm rõ quy định, quy trình bảo hiểm. Anh Nguyễn Thưởng, phụ trách kinh doanh Bảo hiểm Bưu điện cho biết, đa số khách hàng thường không hay quan tâm đến các điều kiện trong điều khoản hợp đồng: như quá hạn đăng kiểm, xe sử dụng không đúng mục đích đăng ký, lái xe khi gây tai nạn không có bằng B2 hay mua bảo hiểm thiếu phần cần bảo hiểm…
Hop dong bao hiem: Vì vậy, muốn tránh những sơ xuất có thể gây thiệt thòi cho người mua bảo hiểm về sau thì trước khi mua bảo hiểm, chúng ta cần nghiên cứu kỹ các hạng mục trong hợp đồng và cân nhắc các khoản bảo hiểm mở rộng. Ngoài ra, việc cân nhắc những tiêu chí sau: Thứ nhất, về chi phí, giá cả, hiện tại các công ty bảo hiểm đang cạnh tranh nhau cả về giá cả và chất lượng. Việc xem xét giá cả mức bảo hiểm nào phù hợp với túi tiền là điều quan trọng nhất. Đọc kỹ các điều khoản hợp đồng bảo hiểm. Khi xảy ra sự cố, giữ nguyên hiện trường và liên lạc ngay với công ty bảo hiểm để giải quyết.

Thứ Năm, 8 tháng 12, 2016

Hop dong bao hiem: Thí điểm bảo hiểm nông nghiệp ‘hỏng từ cách tiếp cận’? (P2)

Hop dong bao hiem: Được biết, thực tế Việt Nam vẫn còn tồn đọng một số vấn đề khác về năng lực chuyên môn trong lĩnh vực nông nghiệp cũng như thẩm quyền của các đơn vị bảo hiểm không thể kiểm soát, phân biệt được đâu là rủi ro do môi trường, dịch bệnh hay do yếu tố chủ quan từ nông dân – người trực tiếp chăm bón cây trồng và đất đai.

Ông Phong đề xuất Chính phủ mời gọi các đơn vị bảo hiểm phi nhân thọ cùng tham gia. Nhà nước hỗ trợ cho hộ nghèo tập trung vào 1 số sản phẩm chủ yếu, không hỗ trợ 100% mà người dân phải tự chi trả theo tỷ lệ nhất định, để người dân có trách nhiệm hơn trong việc quản lý và kiểm soát rủi ro.
Nuôi tôm, trúng … bảo hiểm
Hop dong bao hiem: Chương trình thí điểm bảo hiểm nông nghiệp được triển khai tại địa bàn ở 20 tỉnh, thành phố, trong đó bảo hiểm cây lúa áp dụng ở Nam Định, Thái Bình, Nghệ An, Hà Tĩnh, Bình Thuận, An Giang, Đồng Tháp; bảo hiểm vật nuôi triển khai ở Bắc Ninh, Nghệ An, Đồng Nai, Vĩnh Phúc, Hải Phòng, Thanh Hoá, Bình Định, Bình Dương, Hà Nội; bảo hiểm thuỷ sản triển khai ở Bến Tre, Sóc Trăng, Trà Vinh, Bạc Liêu, Cà Mau.
Theo Quyết định 315/QĐ-TTg của Thủ tướng Chính phủ (áp dụng từ 1/7/2011) thì hộ nghèo được hỗ trợ 100% phí bảo hiểm; hộ cận nghèo 80%; hộ thường 60% và các tổ chức là 20%. Doanh nghiệp tham gia chương trình, gồm: Tổng công ty Bảo hiểm Bảo Việt, Tổng công ty cổ phần Bảo Minh, Tổng công ty Tái bảo hiểm Quốc gia Việt Nam.
Đi ngược với tỷ lệ số hộ nghèo tham gia bảo hiểm vượt trội so với cây lúa và vật nuôi. Trong số 7.487 hộ tham gia bảo hiểm đối với thủy sản (tôm, cá), tỷ lệ hộ nghèo tham gia bảo hiểm chỉ có 27,4%, 4% hộ cận nghèo và 68,8% hộ bình thường.Tỉnh Bạc Liêu có 1.465 hộ tham gia bảo hiểm, tổng phí bảo hiểm là 56,8 tỷ đồng nhưng số tiền bồi thường lên tới hơn 190 tỷ đồng.
Hop dong bao hiem:  Quy trình nuôi trồng thủy sản, yêu cầu phải có cống cấp và thoát nước riêng biệt nhằm mục đích đảm bảo không xảy ra hiện tượng rò rỉ. Bên cạnh đó, nước được khử trùng trước khi thả con giống, bổ sung vi sinh có lợi, kiểm tra độ kiềm, PH, độ mặn, nhiệt độ thích hợp, hàm lượng oxy hòa tan và các chỉ tiêu nguồn nước đạt chuẩn…

Hợp đồng bảo hiểm: Thí điểm bảo hiểm nông nghiệp ‘hỏng từ cách tiếp cận’? (P1)

Hợp đồng bảo hiểm: Phó TGĐ Tổng công ty cổ phần Bảo Minh là ông Phạm Xuân Phong đã đề cập về vấn đề không chỉ về sản phẩm, mà chính sách áp dụng cho các loại hình bảo hiểm khác nhau cũng cần tiếp tục hoàn thiện. Trong đó, bảo hiểm nông nghiệp sau khi thẩm định thì các ngân hàng đầu tư đã nhận thấy nguy cơ rủi ro quá lớn.

Bảo hiểm không phải là nơi giảm nghèo
Hợp đồng bảo hiểm: Theo thống kê của Bộ Tài chính, tổng số hơn 304.000 hộ nông dân và tổ chức sản xuất nông nghiệp đã tham gia chương trình thí điểm dành cho sản phẩm bảo hiểm nông nghiệp.Trong đó, 236.396 hộ nông dân tham gia bảo hiểm cây lúa, hơn 60.000 hộ tham gia bảo hiểm đối với vật nuôi và 7.487 hộ tham gia bảo hiểm đối với thủy sản. Số tiền bồi thường (tính bằng = (tỷ lệ thiệt hại được bảo hiểm x số tiền bảo hiểm) x (100% – mức khấu trừ) là 712,8 tỷ đồng, trong khi doanh thu phí bảo hiểm chỉ xấp xỉ con số 394 tỷ đồng.
Trong tổng số tiền bồi thường thì bồi thường cho bảo hiểm thủy sản chiếm tỷ lệ cao nhất và tỷ lệ bồi thường ở nghiệp vụ này lên tới hơn 300% doanh thu bảo hiểm (bồi thường hơn 675,9 tỷ đồng), tỷ lệ bồi cây lúa là 19% doanh thu và vật nuôi là 23,3% so với doanh thu bảo hiểm.
Ông Phùng Ngọc Khánh, Cục trưởng Cục Quản lý giám sát Bảo hiểm cho biết, số lượng hộ dân tham gia bảo hiểm nông nghiệp chủ yếu là hộ nghèo và cận nghèo (chiếm hơn 76,8%).
“Hộ nghèo và cận nghèo khi tham gia, được Nhà nước hỗ trợ 90-100% phí bảo hiểm nên họ tham gia vì họ không mất gì mà vẫn được hưởng lợi từ chương trình. Nhưng đối với các hộ thường, tỷ lệ tham gia ít vì đây là sản phẩm còn mới tại Việt Nam”, ông Khánh nói.\
Hợp đồng bảo hiểm: Ông Khánh đã có nhiều đánh giá thiết thực về hạn chế của chính loại bảo hiểm này. Phạm vi bảo hiểm mỗi tỉnh 3 huyện, mỗi huyện 3 xã do Bộ NN&PTNT lựa chọn, với phạm vi này, chưa đủ đảm bảo số đông bù số ít khi rút quỹ bồi thường thiệt hại cho dân. Ông Phạm Xuân Phong cũng nhìn nhận thêm về lĩnh vực nông nghiệp. Khi lĩnh vực này là lĩnh vực chứa đựng nhiều rủi ro, nếu để doanh nghiệp bảo hiểm chịu lỗ hoài là không thể được, phải dựa trên nguyên tắc chia sẻ rủi ro, mang tính thương mại. Chỉ có đáp ứng được nguồn cung cầu từ hai phía: bảo hiểm và được bảo hiểm thì sản phẩm mới có hiệu quả và mang lại được lợi nhuận cũng như lợi ích cho người dân.

Thứ Tư, 23 tháng 11, 2016

Phí bảo hiểm đạt 4.300 tỷ qua môi giới trong 8 tháng

Tổng phí bảo hiểm qua môi giới ước tính chạm mốc 4.290 tỷ đồng chỉ trong 8 tháng đầu năm 2016. So với cùng kỳ năm 2015, con số 5này tăng 0,8%.  

Trong 8 tháng đầu năm, đà tăng trưởng của thị trường môi giới Việt Nam vẫn được duy trì. Con số trên do cơ quan quản lý chia sẻ. Con số tăng trưởng có thể chưa cao nhưng đó là nỗ lực không ít của cơ quan quản lý và của chính doanh nghiệp môi giới bảo hiểm.

Cụ thể, tổng số phí bảo hiểm qua môi giới bảo hiểm ban đâu ước tính đạt 4.290 tỷ đồng. Như vậy, tăng 0,8% so với cùng kỳ năm ngoái. Trong số đó, phí bảo hiểm gốc thu xếp qua môi giới bảo hiểm đạt hơn 2.500 tỷ đồng, tăng 5,6%. 1.700 tỷ đồng là con số ước tính tăng của phí bảo hiểm tái thu xếp qua môi giới bảo hiểm, con số này giảm 5,7%.
Cũng trong 8 tháng đầu năm, tổng doanh thu hoa hồng của môi giới bảo hiểm ước đạt 352 tỷ đồng. Chi tiết hơn, hoa hồng môi giới bảo hiểm gốc đạt 302 tỷ đồng còn hoa hồng môi giới tái bảo hiểm ước đạt 50 tỷ đồng.
Hiện có 11 doanh nghiệp hoạt động trong ngành môi giới bảo hiểm, có thể kể ra những cái tên như: Công ty môi giới Bảo hiểm Aon Việt Nam, Công ty môi giới Bảo hiểm Marsh Việt Nam, Công ty Jardine Lloyd Thompson,...
Nhằm thúc đẩy sự phát triển mạnh mẽ của thị trường môi giới bảo hiểm, cơ quan quản lý chia sẻ về dự thảo Thông tư hướng dẫn thi hành một số điều thuộc Nghị định số 73/2016/NĐ-CP. Nghị định này đang trong quá trình lấy ý kiến rộng rãi, trong những bước đầu tiên được đánh giá phù hợp với thực tiễn thị trường, có giá trịi nâng cao tính an toàn, hiệu quả hoạt động của doanh nghiệp bảo hiểm.
Đi sâu vào Nghị định 73/2016/ NĐ- CP, Nghị định này cho phép doanh nghiệp môi giới bảo hiểm có thể nhận được thù lao bên cạnhi hoa hồng môi giới bảo hiểm. Số tiền này do khách hàng trả cho các hoạt động dịch vụ tư vấn quản lý rủi ro.
Theo đó, Dự thảo Thông tư hướng dẫn việc ghi nhận doanh thu của doanh nghiệp MGBH từ các hoạt động trên (điểm b, khoản 1, Điều 22), tạo điều kiện cho doanh nghiệp môi giới tăng doanh thu, nâng cao hiệu quả hoạt động kinh doanh tránh tình trạng mức tăng chi phí lớn hơn mức tăng doanh thu...

Hop dong bao hiem: Đang có nhiều người hiểu sai quy định phạt xe “chính chủ”

Hop dong bao hiem: Từ ngày 1/1/2017, theo thông báo của cơ quan chức năng, chúng ta có một văn bản khẳng định đi xe không “chính chủ” sẽ không bị dừng xe để phạt. Người điều khiển xe chỉ bị phạt khi đi làm thủ tục hay vi phạm luật giao thông. 

Nhiều người hiểu sai quy định
Hop dong bao hiem: Được biết, người dân vẫn còn rất nhiều thắc mắc và không hiểu về cách áp dụng luật mới và thực tế mâu thuẫn. Theo nghị định 46 năm 2016 về quy định xử phạt vi phạm hành chính trong lĩnh vực giao thông đường bộ và đường sắt, người điều khiển xe sẽ bị phạt 100.000 - 200.000 đồng với cá nhân, 200.000 - 400.000 đồng với tổ chức là chủ môtô, xe máy và các loại xe tương tự môtô khi không làm thủ tục đăng ký sang tên xe (chuyển tên chủ xe trong giấy đăng ký xe sang tên của mình) khi mua, được cho, được tặng, được phân bổ, được điều chuyển, được thừa kế.
Như vậy, quy định này áp dụng đối tượng là chủ xe khi “mua, được cho, được tặng, được phân bổ, được điều chuyển, được thừa kế tài sản” mà không đăng ký sang tên xe chứ không phải người lái xe.
Bên cạnh đó, cảnh sát giao thông (CSGT) không thể tự ý dừng xe đang đi, trừ các trường hợp luật định.
Vì vậy, cảnh sát chỉ phạt chủ xe “không làm thủ tục đăng ký sang tên xe” trong quá trình giải quyết vi phạm giao thông hay qua công tác quản lý hồ sơ, không được dừng xe chỉ để kiểm tra việc này.
Hop dong bao hiem: Về một số trường hợp đi xe do mượn, do thuê... thì không có quy định nào xử phạt rõ ràng để người điều khiển phương tiện có thể tuân theo. Bởi quan hệ này là quan hệ dân sự, không phát sinh thủ tục hành chính hay trách nhiệm hành chính trong các trường hợp này. Nên trường hợp bạn bè mượn xe của nhau, vợ chồng đi xe của nhau, con cái lấy xe cha, mẹ để đi thì không vi phạm lỗi “không làm thủ tục đăng ký sang tên xe”. Từ nay trở đi, các bạn không phải lo lắng về việc mượn xe của bạn bè hay người thân nữa nhé!

Bảo hiểm xe máy: Xe máy tương lai không cần đội mũ bảo hiểm

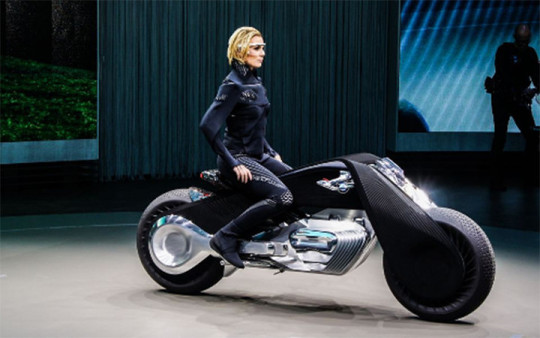
Bảo hiểm xe máy: Hãng xe ô tô lừng danh BMW đã giới thiệu kiểu xe máy tương lai với hệ thống tự cân bằng giúp loại bỏ nhu cầu dùng đồ bảo hiểm cho người lái. Đây có phải là một hy vọng để những người đam mê tốc độ có thể cởi bỏ bớt những vật dụng cồng kềnh phải mang theo bên mình?

Hãng xe của người Đức BMW giới thiệu mô hình xe máy của tương lai với tên gọi Motorrad Vision Next 100 hôm 12/10 tại Santa Monica, bang California, Mỹ. Đay cũng chính là sự kiện nhân dịp kỷ niệm 100 năm thành lập công ty họ.  Motorrad Vision Next 100 tự hào với phát minh hệ thống tự cân bằng, được BMW mô tả là sẽ loại bỏ nhu cầu dùng đồ bảo hộ, kể cả mũ bảo hiểm xe máy.
"Bạn đồng hành số" trên xe cấp thông tin và hướng dẫn người lái. Khi phát hiện nguy hiểm và người lái không xử lý, "bạn đồng hành số" sẽ can thiệp và điều chỉnh để lấy lại cân bằng cho xe. Xe còn đi kèm một kính đặc biệt, hiển thị các dữ liệu liên quan như tốc độ, hướng đi… Thông tin ngừng hiển thị khi người lái nhìn thẳng về phía trước.
Để đưa những ý tưởng không ngờ của họ đi đến thực tế, BMW đã dành thời gian riêng cho đội ngũ nghiên cứu của mình và dành toàn bộ hy vọng cho đội ngũ này có thể. Họ sẵn sàng chi tiền nếu kế hoạch mang tính khả thi và ứng dụng cao, giúp ích cho người lái xe.
Vậy tại sao chúng ta không thử trông đợi và tin dùng một sản phẩm rất độc đáo kiểu thế này? Hệ thống tự cân bằng sẽ làm giảm doanh thu của các hãng bảo hiểm xe máy và thậm chí là hãng bảo hiểm nhân thọ.

Thứ Năm, 13 tháng 10, 2016

Làm sao để tiết kiệm phí bảo hiểm xe máy? (P3)

Khi bạn hoàn thành khóa học huấn luyện lái xe máy, bạn sẽ nhận được một giấy chứng nhận rằng sau đó bạn có thể hiển thị giấy phép xe máy của bạn trong danh sách của các công ty bảo hiểm. Hầu hết các công ty bảo hiểm cung cấp sẽ giảm giá phí bảo hiểm để người lái xe dành thời gian có những khóa học được trang bị tốt hơn để xử lý các nguy hiểm trên đường đi so với tay đua mới khác. Một lớp học an toàn xe gắn máy là một ý tưởng tốt cho bất kỳ tay đua mới, nhưng nó  phải phù hợp và giá cả ổn định bất cứ ai tìm cách để tiết kiệm được chi phí cho việc bảo hiểm chiếc xe của họ.


4. Xem xét giảm giá câu lạc bộ
Bạn có biết rằng bạn có thể tiết kiệm phí bảo hiểm của bạn chỉ đơn giản bằng cách tham gia một câu lạc bộ xe máy? Không, tôi không nói về Thiên thần của địa ngục. Có rất nhiều câu lạc bộ cưỡi đáng ra có như các chủ sở hữu Tập đoàn Harley và Riders Honda Club của Mỹ có thể giúp bạn tìm thấy giảm giá bảo hiểm xe máy của bạn và, tất nhiên, giới thiệu bạn với thế giới đi xe cùng một lúc.
 Trước khi đăng ký cho một trong những câu lạc bộ, bạn nên kiểm tra với nhà cung cấp bảo hiểm để chắc chắn rằng họ cung cấp các chính sách giảm giá cho các câu lạc bộ bạn đang xem xét tham gia. Việc giảm giá thường khác nhau, nhưng có thể ở những địa phương khác nhau sẽ có con số giảm khác nhau, ví dụ như 10% trên một phần của phí bảo hiểm của bạn.

Làm sao để tiết kiệm phí bảo hiểm xe máy? (P2)

Tăng khấu trừ trong hợp đồng bảo hiểm chính là cách tiết kiệm phí bảo hiểm hay bạn nên áp dụng. Cách đơn giản nhất bạn có thể tiết kiệm tiền trên phí bảo hiểm xe máy của bạn là với khoản tiền khấu trừ. Nếu chúng ta tăng được khấu trừ, tiền nhận lại sẽ tăng lên, bạn có khả năng có thể tiết kiệm nhiều tiền và sau đó một số về bảo hiểm xe máy của bạn bằng cách nâng cao nó. Nhiều chuyên gia đề nghị thay vì tiêu chuẩn 500 $ được khấu trừ mà đi kèm với nhiều chính sách, bạn nâng cao được khấu trừ đến 1.000 $. Đó là đôi tiền ra khỏi túi của bạn trong trường hợp xảy ra tai nạn, nhưng nó có thể làm giảm đáng kể tiền đóng bảo hiểm hàng tháng của bạn về bảo hiểm của bạn.


Trong kịch bản này, bạn đang đánh cược rằng bạn sẽ không phải là một tai nạn trên xe gắn máy của bạn. Tuy nhiên, bạn cần phải chuẩn bị cho tình huống xấu nhất. Nếu bạn quyết định để tăng được khấu trừ của bạn để hạ thấp những phí hàng tháng, bạn nên đặt sự khác biệt trong phí bảo hiểm đi trong tài khoản tiết kiệm để tăng quỹ khẩn cấp của bạn, do đó bạn có chắc là bạn có tiền, bạn cần nếu một cái gì đó xảy ra trong khi bạn đang ra trên con đường.
Học khóa đào tạo lái xe máy
Nếu bạn đang tìm kiếm một phương thức thông minh để tiết kiệm phí bảo hiểm xe máy của bạn, bạn nên xem xét tham gia một lớp an toàn xe gắn máy. Các lớp học này tương đối rẻ tiền và chỉ mất một hai thời gian của bạn ngày cuối tuần hoặc. Trong suốt khóa học, bạn sẽ được học tất cả mọi thứ bạn cần biết về lái xe máy an toàn và sẽ dành rất nhiều thời gian trên một chiếc xe để học tập như thế nào mà một chiếc xe hoạt động và kiểm soát nó trong giới hạn của bản thân. Bạn cần phải biết mình có thể kiểm soát chiếc xe mình làm chủ tốt nhất thay vì quan tâm đến giá cả của nó đầu tiên.

Làm sao để tiết kiệm phí bảo hiểm xe máy? (P1)

Quyết định mua bảo hiểm xe máy chưa bao giờ là sai lầm. Trong khi điều khiển xe máy với mục đích hoạt động giải trí vui vẻ, chúng ta luôn muốn đảm bảo rằng bạn vẫn an toàn ở tất cả các lần. Bạn cũng muốn đảm bảo rằng sự đầu tư của bạn được bảo vệ trong trường hợp không chắc rằng sẽ có tai nạn xảy ra hay không. Điều này có nghĩa là mua sắm xung quanh và dành một khoản chi phí bảo hiểm xe máy để bảo vệ xe mới của bạn.
Ngay từ cái nhìn đầu tiên, nó có vẻ như chức năng bảo hiểm xe máy giống như bảo vệ cho một chiếc xe. Tuy nhiên, trong khi hai loại chính sách là rất giống nhau, có một vài sự khác biệt mà bạn nên biết trước khi bạn mua các chính sách đầu tiên mà bạn tìm thấy.


1. Kích vấn đề
Tôi xin lỗi là người phá vỡ điều này với bạn, nhưng lớn hơn những chiếc xe đạp, càng có nhiều bạn sẽ trả. Bảo hiểm là, vào cuối ngày, một trò chơi của các con số và các chi tiết cc của chiếc xe của bạn đã (có nghĩa là lớn hơn động cơ), càng có nhiều bạn sẽ phải trả cho phí bảo hiểm. Tại sao nó phải là vấn đề? các công ty bảo hiểm đánh giá rủi ro là một phần của sự quyết tâm của bao nhiêu bạn nên chú. Càng cc của xe máy của bạn có, năng lượng nguyên hơn bạn có trong tầm tay của bạn. Điều này có nghĩa rằng bạn sẽ có thể đi nhanh hơn nhanh hơn và lâu hơn nữa, tăng nguy cơ cho một số va chạm tốc độ cao.
Khi bạn mua sắm cho một chiếc xe máy mới, bạn cần phải lưu ý rằng tỷ lệ phí bảo hiểm của bạn sẽ phụ thuộc rất nhiều vào kích thước của chiếc xe  . Nếu đây là chiếc xe đầu tiên của bạn, có lẽ bạn không nên mua xe lớn nhất, vì bạn sẽ không có kinh nghiệm lái cần thiết để xử lý nó một cách an toàn. Ngay cả khi nó không phải là, bạn phải chắc chắn rằng bạn có thể đủ khả năng để đảm bảo chiếc xe máy nếu bạn muốn lái nó xuống đường. Vì vậy, không chỉ phân vân về vấn đề tài chính có hạn, chúng ta cũng cần suy nghĩ về tính thực dụng khi mua một chiếc xe. Xem mình có thể điều khiển tốt nó hay không?