Google

Thứ Ba, 13 tháng 12, 2016

Ban bao hiem xe may: Đi xe đạp máy không đội mũ bảo hiểm sẽ bị phạt tới 200.000 đồng

Ban bao hiem xe may: Việt Nam sẽ áp dụng quyết định mới về việc không đội mũ bảo hiểm đối với người điều khiển phương tiện giao thông. Nghị định 46/2016/NĐ-CP sẽ chính thức thay thế Nghị định 171/2013 và Nghị định 107/2014 từ 1/8/2016 tới đây, với những quy định xử phạt hành chính trong lĩnh vực giao thông; trong đó đáng chú ý có các quy định đối với xe đạp. Tất cả các công dân điều khiển xe đạp điện, xe máy điện đều bị bắt buộc tuân thủ luật đội nón bảo hiểm.

Ban bao hiem xe may: Điều 8 của Nghị định 46/2016/NĐ-CP quy định về các mức xử phạt đối với người điều khiển; theo đó, người ngồi trên xe đạp máy (điện) sẽ bị phạt tiền từ 100.000 đồng đến 200.000 đồng nếu không đội mũ bảo hiểm và cài dây mũ đúng cách, trừ trường hợp trẻ em dưới 6 tuổi và các trường hợp đặc biệt.
Mức phạt này cũng được áp dụng cho trường hợp điều khiển xe lạng lách, đánh võng; đuổi nhau trên đường; hoặc đi xe bằng một bánh một bánh. Đặc biệt, trường hợp được coi là hành vi đua xe này còn có mức phạt bổ sung đến mức tịch thu phương tiện nếu tái phạm nhiều lần.
Ngoài ra, Nghị định 46/2016/NĐ-CP còn đề ra mức phạt đối với người điều khiển xe đạp, xe đạp máy sử dụng ô, điện thoại di động hoặc người ngồi sau sử dụng ô khi tham gia giao thông, dù mức phạt được coi là khá nhẹ: 50.000 - 60.000 đồng.
Ban bao hiem xe may: Đặc biệt, nghị định này với đổi mới cũng quy định mức phạt đối với từng hành vi của người điều khiển xe đạp, xe đạp máy, như chuyển hướng không báo hiệu trước, điều khiển xe buông cả hai tay; chuyển hướng đột ngột trước đầu xe cơ giới đang chạy; dùng chân điều khiển xe đạp…

Bán bảo hiểm xe máy: Mua bảo hiểm xe máy 5.000-10.000 đồng khỏi bị CSGT phạt?

Bán bảo hiểm xe máy: Bạn biết gì về bảo hiểm bắt buộc dành cho xe máy? Khi lưu thông trên đường,chúng ta thường bắt gặp những biển giá chào bán từ đại lý bảo hiểm mời chào mua bảo hiểm giá 5.000 - 10.000 đồng. Đây có phải bảo hiểm bắt buộc? Giá này có phải là giá cơ bản? Khi xe bị ngập nước, hư hỏng thì có được bảo hiểm bồi thường.
Chúng ta hãy cùng tìm hiểu thêm một số thông tin có liên quan đến xe cơ giới. Hiện tại trên thị trường có ba loại hình bảo hiểm gồm: bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm cho người ngồi trên xe cơ giới và bảo hiểm vật chất xe cơ giới.
Theo quy định tại thông tư 22/2016/TT-BTC, chủ xe cơ giới tham gia giao thông trên lãnh thổ Việt Nam phải mua bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Khi mua bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới thì người mua được cấp giấy chứng nhận bảo hiểm.
Bán bảo hiểm xe máyKhi xảy ra các rủi ro, tai nạn người điều khiển phương triện giao thông nộp đủ hồ sơ yêu cầu bồi thường sẽ được phía bảo hiểm chi trả bồi thường. Một số chính sách chi trả có bao gồm những thiệt hại ngoài hợp đồng về thân thể, tính mạng và tài sản đối với bên thứ ba do xe cơ giới gây ra; thiệt hại về thân thể và tính mạng của hành khách theo hợp đồng vận chuyển hành khách do xe cơ giới gây ra.
Tùy theo loại xe mà các đại lý bao hiểm sẽ cung cấp bảng giá bảo hiểm khác nhau. Riêng đối với xe môtô hai bánh, mức phí mua bảo hiểm quy định như sau: 55.000 đồng với loại xe 50CC trở xuống và 60.000 đồng với loại trên 50CC. Khi tham gia giao thông thì CSGT kiểm tra và xử phạt nếu chủ xe không có giấy chứng nhận bảo hiểm.
Bán bảo hiểm xe máyĐặc biệt, khi lưu thông trên các trục đường chính lớn của TP.HCM, các bạn có thể bắt gặp các điểm bán bảo hiểm ngoài đường chào mời người đi đường mua bảo hiểm có giá 10.000 đồng, thậm chí chỉ 5.000 đồng là thuộc loại hình bảo hiểm cho người ngồi trên xe. Bạn nên lưu ý những bao hiểm này dành cho người ngồi sau người điều khiển phương tiện. Nó là bảo hiểm không bắt buộc, chủ xe muốn thì mua.

Mua bao hiem xe may cho người lao động

Mua bao hiem xe may cho người lao động là một trong những chính sách thể hiện sự quan tâm đến đời sống người lao động của công ty TNHH Long Sinh. Đây là 1 trong 68 doanh nghiệp tự hào nhận giải thưởng vì người lao động trong năm 2016.
Mua bao hiem xe may chỉ là động thái chăm lo rất nhỏ đến đời sống người lao động của công ty Long Sinh. Công ty trang bị đầy đủ cho lao động từ trang phục bảo hộ, điều kiện làm việc an toàn và sức khỏe. Công ty đầu tư xây dựng nhà ăn, nhà xưởng khang trang, sạch sẽ. Xây dụng môi trường làm việc lành mạnh luôn là ưu tiên của công ty. Toàn bộ nhân viên của công ty đều được ký kết hợp đồng lao động.
Không chỉ mua bao hiem xe may, công ty còn mua bảo hiểm nhân mạng cho người lao động cùng các bảo hiểm cần thiết khác như bảo hiểm xã hội, y tế, thất nghiệp.
Việc nâng lương hàng năm cũng được công ty thực hiện tốt, việc chi trả lương cũng diễn ra đúng thời hạn. Thu nhập trung bình của nhân viên công ty la 8 triệu đồng/người/tháng. Công ty cũng hỗ trợ nấu ăn ca với mức 12.000 đồng/người, sữa tươi bồi dưỡng sức khỏe. Viêc khám sức khỏe định kỳ hàng năm vẫn diễn ra đều đặn. Tiền thuê nhà trọ, tiền xăng xe cũng được công ty hỗ trợ tốt. Chính vì thế mà nhân viên luôn sẵn sàng gắn bó và chia sẻ với doanh nghiệp.
Ngoài những hỗ trợ trên, công ty còn ký kết hợp đồng lao động tập thể với nội dung có lợi cho người lao động. Công ty cũng hỗ trợ 100% chi phí cho toàn thể người lao động va người thân đi du lịch trong và ngoài nước. Công ty cho nhữnng công nhân đang gặp khó khăn vay không lấy lãi, trừ dần vào lương. Chính vì vậy mà công nhân luôn cảm thấy rất yên tâm và cố gắng làm việc hết mình.
Tổng giám đốc công ty chia sẻ rằng việc chăm lo đời sống của công nhân chính là chăm lo cho sự phát triển của doanh nghiệp. Công ty không ngại trích nguồn lợi nhuận hàng năm để chăm lo cho đời sống của nhân viên từ vật chất tới tinh thần.

Thứ Năm, 8 tháng 12, 2016

Hop dong bao hiem: Thí điểm bảo hiểm nông nghiệp ‘hỏng từ cách tiếp cận’? (P2)

Hop dong bao hiem: Được biết, thực tế Việt Nam vẫn còn tồn đọng một số vấn đề khác về năng lực chuyên môn trong lĩnh vực nông nghiệp cũng như thẩm quyền của các đơn vị bảo hiểm không thể kiểm soát, phân biệt được đâu là rủi ro do môi trường, dịch bệnh hay do yếu tố chủ quan từ nông dân – người trực tiếp chăm bón cây trồng và đất đai.

Ông Phong đề xuất Chính phủ mời gọi các đơn vị bảo hiểm phi nhân thọ cùng tham gia. Nhà nước hỗ trợ cho hộ nghèo tập trung vào 1 số sản phẩm chủ yếu, không hỗ trợ 100% mà người dân phải tự chi trả theo tỷ lệ nhất định, để người dân có trách nhiệm hơn trong việc quản lý và kiểm soát rủi ro.
Nuôi tôm, trúng … bảo hiểm
Hop dong bao hiem: Chương trình thí điểm bảo hiểm nông nghiệp được triển khai tại địa bàn ở 20 tỉnh, thành phố, trong đó bảo hiểm cây lúa áp dụng ở Nam Định, Thái Bình, Nghệ An, Hà Tĩnh, Bình Thuận, An Giang, Đồng Tháp; bảo hiểm vật nuôi triển khai ở Bắc Ninh, Nghệ An, Đồng Nai, Vĩnh Phúc, Hải Phòng, Thanh Hoá, Bình Định, Bình Dương, Hà Nội; bảo hiểm thuỷ sản triển khai ở Bến Tre, Sóc Trăng, Trà Vinh, Bạc Liêu, Cà Mau.
Theo Quyết định 315/QĐ-TTg của Thủ tướng Chính phủ (áp dụng từ 1/7/2011) thì hộ nghèo được hỗ trợ 100% phí bảo hiểm; hộ cận nghèo 80%; hộ thường 60% và các tổ chức là 20%. Doanh nghiệp tham gia chương trình, gồm: Tổng công ty Bảo hiểm Bảo Việt, Tổng công ty cổ phần Bảo Minh, Tổng công ty Tái bảo hiểm Quốc gia Việt Nam.
Đi ngược với tỷ lệ số hộ nghèo tham gia bảo hiểm vượt trội so với cây lúa và vật nuôi. Trong số 7.487 hộ tham gia bảo hiểm đối với thủy sản (tôm, cá), tỷ lệ hộ nghèo tham gia bảo hiểm chỉ có 27,4%, 4% hộ cận nghèo và 68,8% hộ bình thường.Tỉnh Bạc Liêu có 1.465 hộ tham gia bảo hiểm, tổng phí bảo hiểm là 56,8 tỷ đồng nhưng số tiền bồi thường lên tới hơn 190 tỷ đồng.
Hop dong bao hiem:  Quy trình nuôi trồng thủy sản, yêu cầu phải có cống cấp và thoát nước riêng biệt nhằm mục đích đảm bảo không xảy ra hiện tượng rò rỉ. Bên cạnh đó, nước được khử trùng trước khi thả con giống, bổ sung vi sinh có lợi, kiểm tra độ kiềm, PH, độ mặn, nhiệt độ thích hợp, hàm lượng oxy hòa tan và các chỉ tiêu nguồn nước đạt chuẩn…

Hợp đồng bảo hiểm: Thí điểm bảo hiểm nông nghiệp ‘hỏng từ cách tiếp cận’? (P1)

Hợp đồng bảo hiểm: Phó TGĐ Tổng công ty cổ phần Bảo Minh là ông Phạm Xuân Phong đã đề cập về vấn đề không chỉ về sản phẩm, mà chính sách áp dụng cho các loại hình bảo hiểm khác nhau cũng cần tiếp tục hoàn thiện. Trong đó, bảo hiểm nông nghiệp sau khi thẩm định thì các ngân hàng đầu tư đã nhận thấy nguy cơ rủi ro quá lớn.

Bảo hiểm không phải là nơi giảm nghèo
Hợp đồng bảo hiểmTheo thống kê của Bộ Tài chính, tổng số hơn 304.000 hộ nông dân và tổ chức sản xuất nông nghiệp đã tham gia chương trình thí điểm dành cho sản phẩm bảo hiểm nông nghiệp.Trong đó, 236.396 hộ nông dân tham gia bảo hiểm cây lúa, hơn 60.000 hộ tham gia bảo hiểm đối với vật nuôi và 7.487 hộ tham gia bảo hiểm đối với thủy sản. Số tiền bồi thường (tính bằng = (tỷ lệ thiệt hại được bảo hiểm x số tiền bảo hiểm) x (100% – mức khấu trừ) là 712,8 tỷ đồng, trong khi doanh thu phí bảo hiểm chỉ xấp xỉ con số 394 tỷ đồng.
Trong tổng số tiền bồi thường thì bồi thường cho bảo hiểm thủy sản chiếm tỷ lệ cao nhất và tỷ lệ bồi thường ở nghiệp vụ này lên tới hơn 300% doanh thu bảo hiểm (bồi thường hơn 675,9 tỷ đồng), tỷ lệ bồi cây lúa là 19% doanh thu và vật nuôi là 23,3% so với doanh thu bảo hiểm.
Ông Phùng Ngọc Khánh, Cục trưởng Cục Quản lý giám sát Bảo hiểm cho biết, số lượng hộ dân tham gia bảo hiểm nông nghiệp chủ yếu là hộ nghèo và cận nghèo (chiếm hơn 76,8%).
“Hộ nghèo và cận nghèo khi tham gia, được Nhà nước hỗ trợ 90-100% phí bảo hiểm nên họ tham gia vì họ không mất gì mà vẫn được hưởng lợi từ chương trình. Nhưng đối với các hộ thường, tỷ lệ tham gia ít vì đây là sản phẩm còn mới tại Việt Nam”, ông Khánh nói.\
Hợp đồng bảo hiểmÔng Khánh đã có nhiều đánh giá thiết thực về hạn chế của chính loại bảo hiểm này. Phạm vi bảo hiểm mỗi tỉnh 3 huyện, mỗi huyện 3 xã do Bộ NN&PTNT lựa chọn, với phạm vi này, chưa đủ đảm bảo số đông bù số ít khi rút quỹ bồi thường thiệt hại cho dân. Ông Phạm Xuân Phong cũng nhìn nhận thêm về lĩnh vực nông nghiệp. Khi lĩnh vực này là lĩnh vực chứa đựng nhiều rủi ro, nếu để doanh nghiệp bảo hiểm chịu lỗ hoài là không thể được, phải dựa trên nguyên tắc chia sẻ rủi ro, mang tính thương mại. Chỉ có đáp ứng được nguồn cung cầu từ hai phía: bảo hiểm và được bảo hiểm thì sản phẩm mới có hiệu quả và mang lại được lợi nhuận cũng như lợi ích cho người dân.

Công ty bảo hiểm: Giá trị từ lớn từ bảo hiểm du lịch

Không thiếu những công ty bảo hiểm cung cấp bảo hiểm du lịch chất lượng tốt, chi phí phải chăng nhưng nhiều người vẫn thường thờ ơ với gói bảo hiểm này khi đi du lịch và không ít người đã rơi vào trường hợp cận kề nguy hiểm nhưng anh H.A sau đây.

Chuyến đi nguy hiểm
Vào tháng 6 năm nay, anh H.A có liên hệ với một công ty bảo hiểm để mua bảo hiểm du lịch cho người mẹ lớn tuổi muốn sang Thụy Điển và Đức thăm người nhà trong 1 tháng. Khi đến sân bay Thụy Điển thì mẹ của anh không may bị trượt chân, vỡ xương chậu và phải nhập viện gấp. Gia đình ở Việt Nam vô cùng lo lắng nên đã ngay lập tức liên hệ với SOS International chuyển thông tin lập tức về Phòng bồi thường công ty Bảo hiểm Liberty tại Việt Nam để nhanh chóng xử lý cho mẹ anh.
Công ty bảo hiểm Liberty nhanh chóng làm việc với bệnh viện tại Thụy Điển về chi phí và bệnh án. Chi phí phát sinh thực tế là khoảng 216 triệu đồng. Có trải qua chuyện này, anh và gia đình mới nhận ra giá trị vô cùng lớn của bảo hiểm du lịch. Điều kiện tiên quyết khi lựa chọn công ty bảo hiểm là phải có uy tín quốc tế, chi nhánh phân bổ khắp nhiều nước và lịch sử bồi thường bảo hiểm đáng tin cậy.
Bảo hiểm du lịch khi đi xa
TravelCare của công ty bảo hiểm Liberty không còn xa lạ với nhiều người yêu thích du lịch. Sản phẩm bảo vệ khách hàng trước 33 rủi ro khác nhau. Từ những lý do thường gặp như hoãn/hủy/rút ngắn chuyến đi, những chi phí cho dịch vụ thăm nuôi, vận chuyển y tế đến mất mát tài sản đều được Liberty bảo hiểm. Điều khiến gói bảo hiểm này trở nên đặc biệt là nó còn bảo hiểm cả trách nhiệm pháp lý khi khách hàng không may gây ra thương tật thân thể hoặc thiệt hại tài sản cho người khác tại nước ngoài.
Tùy theo mức trách nhiệm bảo hiểm mà phí bảo hiểm du lịch cũng có sự thay đổi. Mức phí còn căn cứ trên nơi đến, số ngày du lịch và số người tham gia bảo hiểm. Tỉ lệ phí bảo hiểm sẽ càng thấp khi thời gian tham gia bảo hiểm dài và người tham gia đông.

Thứ Tư, 30 tháng 11, 2016

Phí bảo hiểm xe ô tô: Khi uy tín được thử thách bằng việc bồi thường (P2)

Không chỉ có bồi thường
Theo đại diện của hãng bảo hiểm Liberty, ngoài trách nhiệm bồi thường đầy đủ đúng trách nhiệm, với dịch vụ đạt chuẩn tin cậy và thời gian phù hợp, Liberty Việt Nam còn muốn khách hàng an tâm hơn với những quyền lợi vượt trội trong gói bảo hiểm toàn diện mà chính chi phí bảo hiểm xe ô tô đã nói lên chất lượng dịch vụ hiện tại.

Phí bảo hiểm xe ô tô: Để nắm bắt được tình hình thời tiết và đảm bảo cho sự an toàn của khách hàng, Liberty đều chú ý đế mỗi đợt bão hoặc triều cường, bộ phận chăm sóc khách hàng đều chủ động gửi tin nhắn và email cho khách hàng những khu vực đang và sẽ xảy ra mưa bão dựa trên những dữ liệu thời tiết được cập nhật mới nhất. Từ đó, Liberty vừa giảm thiểu được số rủi ro càn bồi thường và vừa làm tốt nhiệm vụ chăm sóc khách hàng của hãng.
Điều này giúp cho khách hàng có thể điều chỉnh lộ trình của mình, giúp giảm thiểu được những thiệt hại cả về vật chất lẫn con người.
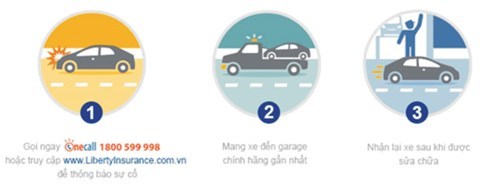
Điển hình như trong đợt siêu bão Sarika đổ bộ vào miền Bắc vừa qua, Liberty đã tăng cường thêm chuyên viên tư vấn để có thể hỗ trợ khách hàng kịp thời và nhanh chóng. Đặc biệt, Liberty cũng liên kết thêm với các dịch vụ cẩu kéo xe của bên thứ ba để có thể cứu hộ khách hàng, đưa xe về garage trong thời gian nhanh nhất có thể.
Phí bảo hiểm xe ô tô: Chị Mai Lan, một khách hàng thân thiết của Liberty cũng từng chia sẻ rằng khi xảy ra sự cố ngập nước. Bản thân là phụ nữ thường “chân yếu tay mềm” nên không biết phải làm gì, và may mắn hơn là trước đó nhân viên của Liberty có hỗ trợ  nhắc chị lưu số tổng đài vào máy và chỉ cần gọi tổng đài báo địa điểm, sẽ nhanh chóng nhận được hỗ trợ cẩu kéo. Gặp những hôm mưa quá lớn, việc chờ đợi có thể hơi lâu một chút, nhưng chị Lan đã được giải thích rõ ràng đó là thực trạng chung nên tranh thủ ngồi trong xe làm việc, nghe nhạc.